
Atenção: agora o seguro auto pode estar no nome do motorista
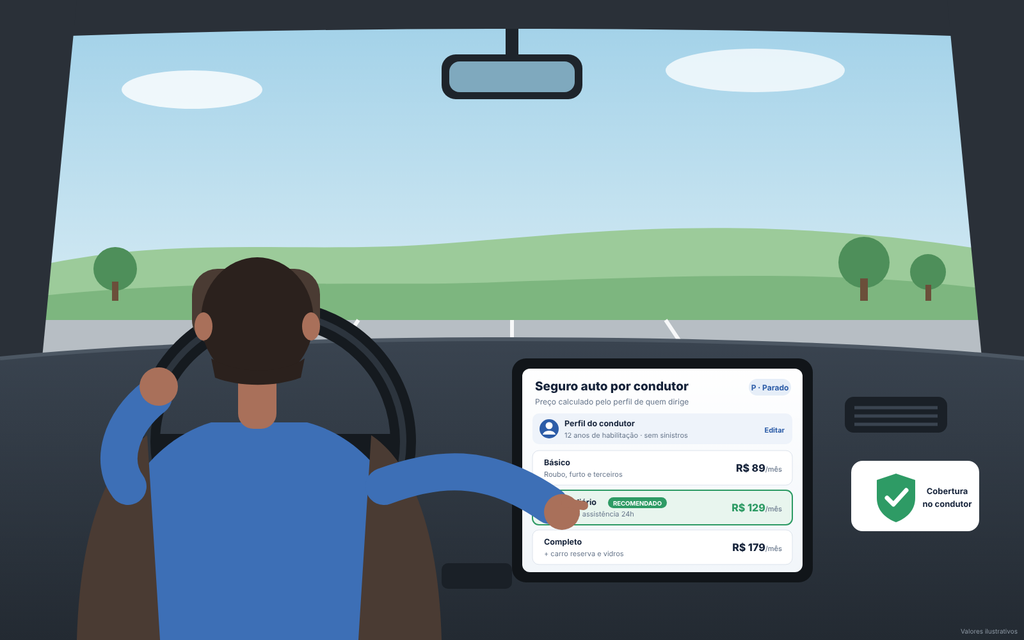
O seguro auto registrado no nome do motorista surge como uma opção para quem dirige vários carros e deseja mais flexibilidade na hora de contratar.
Porém, atenção: isso não quer dizer que qualquer veículo estará automaticamente coberto.
Essa modalidade possibilita contratar coberturas específicas ligadas ao motorista, de acordo com as cláusulas do contrato.
Ao longo deste texto, você vai descobrir como funciona esse tipo de seguro, quem pode se beneficiar e se ele realmente sai mais barato.
Entenda o que é o seguro auto no nome do motorista
Trata-se de um tipo de seguro em que certas coberturas são ligadas diretamente ao motorista, e não a um carro específico.
Na prática, essa opção pode ser vantajosa para quem dirige veículos próprios, emprestados ou alugados, conforme as coberturas contratadas.
Desde 2021, é possível contratar coberturas associadas ao motorista no Brasil, seguindo as normas da Superintendência de Seguros Privados (SUSEP).
Atenção: a proteção oferecida varia conforme o contrato. Um seguro no nome do motorista não assegura automaticamente cobertura contra acidentes, roubos ou furtos de qualquer veículo que ele utilize.
Seguro auto no nome do motorista: quais são as mudanças?
A principal alteração está na maneira como a cobertura é associada ao seguro.
Seguro atrelado ao veículo
O contrato especifica qual automóvel está segurado e quais coberturas foram escolhidas.
Por exemplo, é possível incluir proteção contra roubo, furto e colisão para o seu veículo.
Ao conduzir o carro de outra pessoa, não se deve assumir que ele estará coberto pelas mesmas garantias.
Seguro vinculado ao motorista
Algumas coberturas podem seguir o motorista mesmo quando ele dirige veículos diferentes.
Esse tipo de seguro é vantajoso para quem costuma usar mais de um carro no dia a dia.
No entanto, a proteção varia conforme o contrato e não garante que os prejuízos ao veículo dirigido estejam cobertos automaticamente.
Quem pode aproveitar essa opção de seguro?
O seguro auto no nome do motorista pode ser vantajoso para diversos tipos de usuários.
Para quem dirige mais de um veículo
Se você costuma usar diferentes carros da família, é importante checar se a cobertura ligada ao motorista é adequada para o seu caso.
Para quem dirige veículos emprestados
Se você costuma dirigir veículos de amigos ou parentes, é importante verificar quais coberturas valem enquanto você está no volante.
Não considere que o seguro do dono do carro cobre todas as situações possíveis.
Quem aluga veículos
Para quem faz aluguel de carros, uma cobertura que acompanha o motorista pode ser uma opção complementar interessante.
Antes de fechar o contrato, avalie as garantias oferecidas pela locadora e compare com as do seguro.
Condutores de aplicativo
Quem usa o carro para trabalho deve confirmar se a apólice cobre o uso profissional ou remunerado do automóvel.
Uma apólice voltada apenas para uso pessoal pode não ser adequada para essa finalidade.
Será que o seguro no nome do motorista sai mais barato?
Nem sempre. O valor varia conforme vários critérios, como:
- Características do segurado;
- Modalidade da cobertura;
- Limites de cobertura;
- Riscos incluídos;
- Termos do contrato.
Embora pareça mais barata, essa opção pode não oferecer a proteção que você realmente precisa.
Compare as propostas sempre considerando as coberturas que elas oferecem.
Também fique atento às franquias, exclusões e condições de pagamento previstas.
Dica: não escolha apenas pelo preço. Considere se a cobertura protege adequadamente os riscos do seu dia a dia.
Que cuidados são essenciais antes de contratar?
Alguns equívocos podem causar transtornos exatamente quando você mais precisar do seguro.
Não assuma que qualquer veículo está coberto
Ter cobertura para danos a terceiros não garante indenização pelos prejuízos no carro que você está dirigindo.
Verifique cuidadosamente quais garantias estão incluídas no contrato.
Verifique as exclusões do seguro
Confira as condições aplicáveis a carros emprestados, alugados e usados para trabalho.
Se o veículo é usado para atividades profissionais, comunique isso à seguradora.
Analise os limites máximos de indenização
Os valores das coberturas têm limites previstos em contrato.
Verifique se os valores contratados cobrem adequadamente os riscos que deseja proteger.
Preste atenção ao informar os dados corretamente
Informe dados verdadeiros sobre o motorista e a forma como o veículo será utilizado.
Informações incorretas ou omitidas podem comprometer a avaliação em caso de sinistro.
Passos para contratar o seguro auto no nome do motorista
Confira estes passos antes de finalizar a contratação:
- Defina suas necessidades: proteger um veículo específico ou ter cobertura para vários carros;
- Pesquise seguradoras: verifique quais oferecem essa modalidade;
- Informe o uso dos veículos: próprios, emprestados, alugados ou para trabalho;
- Analise as coberturas: confira limites, franquias e exclusões;
- Verifique a SUSEP: confirme se a seguradora está autorizada;
- Leia atentamente a apólice: entenda todas as condições antes de fechar.
Qual é o posicionamento da SUSEP sobre o seguro auto vinculado ao motorista?
A Superintendência de Seguros Privados (SUSEP) é responsável por regulamentar e fiscalizar o setor de seguros privados no Brasil.
A Circular SUSEP nº 639/2021 definiu normas para seguros do segmento automotivo e autorizou a comercialização de certas coberturas ligadas diretamente ao condutor.
Entre as coberturas está a Responsabilidade Civil Facultativa para Condutores de Veículos Automotores (RCFC).
Essa proteção pode cobrir certos danos causados a terceiros, conforme as cláusulas previstas no contrato.
Porém, isso não quer dizer que todas as seguradoras ofereçam essa opção ou que os contratos tenham as mesmas condições.
Será que vale a pena contratar o seguro auto no nome do motorista?
Isso vai depender da sua rotina diária e do tipo de cobertura que você deseja.
Essa modalidade pode ser uma boa opção para quem dirige vários veículos e quer uma proteção para certos danos causados a terceiros.
Porém, se o foco é garantir a proteção do seu próprio carro contra colisões, furtos e roubos, é fundamental checar se essas coberturas estão contempladas.
Antes de fechar negócio, analise atentamente os valores e as condições de cada proposta.
O seguro ideal é aquele que oferece uma cobertura adequada, cláusulas transparentes e um preço que cabe no seu bolso.
Opinião do autor
Colocar o seguro auto no nome do motorista amplia as opções que o consumidor pode considerar ao escolher uma proteção.
Essa opção é vantajosa para quem dirige vários veículos, mas é fundamental ficar atento às cláusulas da apólice.
O cuidado principal é não confundir a proteção que cobre o motorista com uma cobertura completa para qualquer automóvel.
Antes de fechar, avalie as opções disponíveis e tire todas as suas dúvidas junto à seguradora.
O mais importante não é pagar menos, mas compreender exatamente o que estará coberto caso aconteça algum imprevisto.
Conteúdo Recomendado
Número de negativados cresce
Saiba por que o número de negativados está aumentando, confira os dados mais recentes e veja como proteger suas finanças.
Continue lendo * Você continuará no site atual