
Alerta financeiro: por que o número de negativados voltou a aumentar?
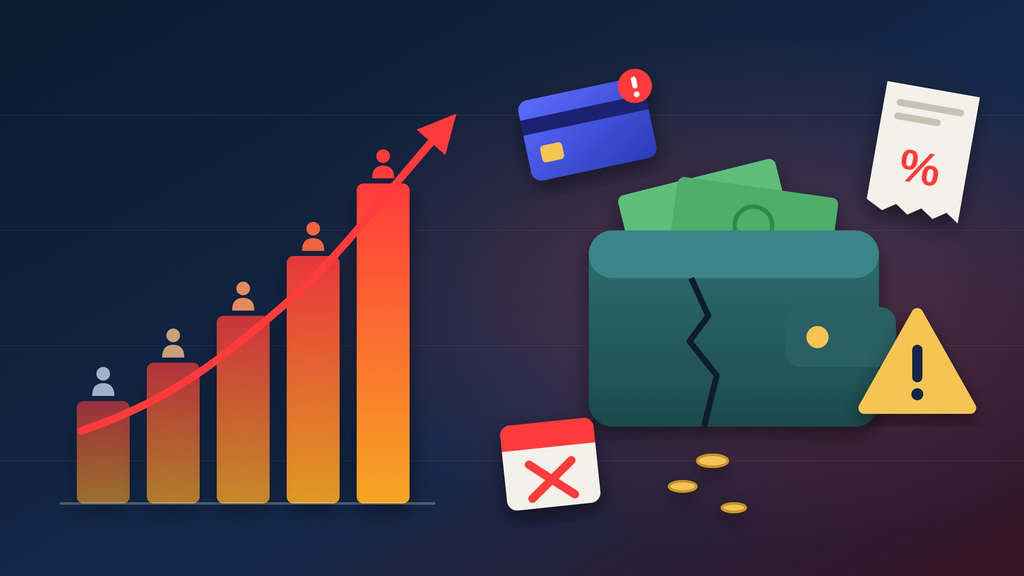
O número de negativados está crescendo no Brasil, acendendo um sinal de alerta para quem precisa organizar as finanças, quitar dívidas e manter o orçamento familiar equilibrado.
Mesmo pessoas com renda fixa podem encontrar dificuldades para arcar com todas as contas. Juros altos, parcelas acumuladas e imprevistos tornam essa tarefa ainda mais complicada.
Em agosto de 2026, o Brasil registrou 83,98 milhões de pessoas com dívidas atrasadas, conforme dados da Serasa. Esse número representa um recorde histórico na base da empresa.
Com a chegada do último trimestre, o orçamento tende a sofrer ainda mais com gastos extras como presentes, viagens, festas e despesas que se estendem para o início do próximo ano.
Mas qual o motivo de tantas pessoas estarem com dificuldade para quitar as contas? E, mais importante, o que fazer para evitar que as dívidas comprometam ainda mais o seu orçamento? Vamos entender!
Por que o número de negativados tem aumentado no Brasil?
O crescimento da inadimplência está ligado a vários motivos.
Entre os principais, destacam-se:
- Taxas de juros altas em empréstimos e financiamentos;
- Acúmulo de parcelas no cartão de crédito;
- Aumento dos custos das despesas básicas;
- Imprevistos que desestabilizam o orçamento;
- Dificuldade em negociar dívidas com condições acessíveis.
Frequentemente, o problema tem início com um pequeno atraso no pagamento.
Quando uma conta fica em aberto, surge outra despesa e o dinheiro disponível não consegue mais cobrir todas as obrigações.
Isso pode desencadear uma sequência de atrasos que dificulta a retomada do equilíbrio financeiro.
Importante destacar: possuir dívida não quer dizer que a pessoa está inadimplente. A inadimplência ocorre quando um pagamento vence e não é efetuado.
Altas taxas de juros complicam o pagamento das dívidas
Quando alguém não consegue quitar uma fatura ou parcela, os encargos financeiros podem fazer o valor da dívida crescer.
Isso reduz ainda mais o montante disponível da renda mensal.
Em julho de 2026, a Agência Brasil publicou dados do Banco Central mostrando que, em junho, a taxa média de juros do crédito livre para pessoas físicas atingiu 64% ao ano.
Essa porcentagem representa uma média entre vários tipos de operações, não refletindo o que todos os consumidores pagam.
Mesmo assim, esse dado ajuda a compreender a importância de avaliar cuidadosamente os custos antes de contratar qualquer crédito.
Antes de fechar um empréstimo, verifique o Custo Efetivo Total (CET), que inclui juros e demais taxas envolvidas na operação.
Cartão de crédito e parcelas comprometem o orçamento familiar
O cartão de crédito facilita as compras, mas é preciso ter cuidado no planejamento financeiro.
Pense em alguém que parcelou gastos com supermercado, roupas, eletrodomésticos e outras compras.
Embora cada parcela pareça pequena, ao somar todas, uma grande parte do salário já está comprometida antes do mês começar.
Se surgir uma emergência, pode faltar dinheiro para quitar a fatura.
Para evitar esse tipo de situação, fique atento a:
- O valor da próxima fatura;
- As parcelas dos meses seguintes;
- Os gastos recorrentes;
- O limite que realmente cabe no orçamento.
Não basta saber seus gastos atuais. É fundamental entender os compromissos financeiros futuros.
Despesas essenciais reduzem a margem para imprevistos
Despesas como aluguel, alimentação, transporte, energia e remédios são difíceis de cortar para muitas famílias.
Quando esses custos comprometem quase toda a renda, qualquer imprevisto pode causar atrasos nos pagamentos.
Um reparo inesperado, uma despesa médica ou até mesmo a queda da renda podem desestabilizar o orçamento.
Por essa razão, a inadimplência não pode ser vista apenas como falta de organização pessoal.
A combinação entre renda, custo de vida, acesso ao crédito e imprevistos também impacta a capacidade de pagar as contas.
Quem está mais exposto ao crescimento da inadimplência?
A inadimplência afeta pessoas de várias idades e diferentes níveis de renda.
Porém, o impacto que as despesas têm sobre a quantia disponível influencia diretamente a capacidade de pagamento.
Famílias com renda menor enfrentam maiores desafios
De acordo com dados da CNC de setembro de 2026, 38,5% das famílias que ganham até três salários mínimos estavam com contas atrasadas.
Nas famílias com renda acima de dez salários mínimos, o índice era de 15%.
Essa diferença evidencia como a renda impacta a capacidade de enfrentar imprevistos financeiros.
Quem destina quase todo o salário para despesas básicas tem pouca margem para lidar com gastos inesperados.
Adultos também enfrentam dificuldades para manter as contas em dia
Segundo dados da Serasa de agosto de 2026, consumidores entre 41 e 60 anos representavam 35,8% dos negativados.
O grupo entre 26 e 40 anos representava 33,2% do total.
Essas faixas geralmente acumulam várias responsabilidades financeiras, como moradia, cuidados com filhos, saúde e suporte a familiares.
Os números indicam a participação dos negativados por faixa etária, e não a chance individual de inadimplência em cada grupo.
De que forma a inadimplência impacta o orçamento familiar?
Uma dívida em atraso pode acarretar efeitos que ultrapassam o valor devido inicialmente.
Conforme o contrato, podem aparecer taxas extras, cobranças adicionais e restrições no crédito.
Confira os impactos mais comuns.
Redução do dinheiro disponível para gastos essenciais
Quando uma parte da renda é comprometida com dívidas atrasadas, diminui o valor disponível para outras despesas.
A família pode ter que cortar gastos com lazer, adiar compras ou reorganizar as despesas do dia a dia.
Quando surge uma nova despesa, o orçamento fica ainda mais comprometido.
Dificuldades ampliadas para obter crédito
Estar negativado pode atrapalhar a aprovação de cartões, empréstimos e financiamentos.
Antes de liberar crédito, instituições financeiras analisam diversas informações sobre o cliente.
Isso não quer dizer que toda solicitação será negada, já que cada instituição adota seus próprios critérios.
O risco se agrava quando a pessoa precisa de dinheiro rápido e acaba considerando alternativas mais caras.
Avalie bem as condições de crédito e fique atento a ofertas que pedem pagamento adiantado para liberar o empréstimo.
Perigo de acumular dívidas adicionais
Pedir um empréstimo para quitar outra dívida nem sempre é a solução ideal.
Essa troca faz sentido apenas se diminuir os juros e o custo total da dívida.
No entanto, se a negociação apenas estender o prazo e elevar o valor total, a dificuldade financeira pode ser apenas postergada.
Antes de fechar um acordo, avalie cuidadosamente:
- O saldo devedor atual;
- Os juros e encargos;
- O valor das novas parcelas;
- O prazo de pagamento;
- O custo total da operação.
Renegociar só vale a pena se as parcelas realmente se encaixam no orçamento disponível.
Outubro pede cuidado redobrado com gastos de final de ano
Outubro sinaliza o começo de um período em que o orçamento merece mais atenção.
A chegada da Black Friday e do Natal costuma incentivar compras, parcelamentos e despesas com festas.
Quem já está com dificuldades financeiras precisa redobrar o cuidado nesse período.
Dicas para evitar que as promoções prejudiquem seu salário
Antes de aproveitar uma promoção, pense se a compra é realmente necessária e se há dinheiro disponível.
Algumas atitudes podem ajudar:
- Estabeleça um limite de gastos para presentes e compras.
- Some as parcelas atuais antes de assumir novas dívidas.
- Evite compras por impulso, mesmo com promoções tentadoras.
- Reserve fundos para despesas previstas, como impostos e contas do começo do ano.
- Dê prioridade a dívidas com juros altos, buscando opções de negociação.
A ideia não é parar de comprar tudo.
O foco é evitar que escolhas feitas hoje prejudiquem sua renda nos próximos meses.
O que fazer se seu nome já estiver negativado?
Se o seu nome já consta como negativado, o primeiro passo é identificar quais dívidas estão pendentes.
Fingir que o problema não existe não ajuda a retomar o controle das finanças.
Confira as dívidas registradas no seu CPF
Observe os seguintes pontos:
- Quais empresas aparecem como credoras;
- Quais valores estão sendo cobrados;
- Quando as dívidas venceram;
- Se os dados estão corretos.
Utilize os meios oficiais disponibilizados pelos birôs de crédito e pelas instituições credoras.
Se identificar alguma cobrança desconhecida ou incorreta, peça esclarecimentos antes de efetuar qualquer pagamento.
Negocie parcelas que se encaixem no seu orçamento
Antes de fechar um acordo, verifique o montante total da dívida, a quantidade de parcelas e as datas de vencimento.
Não vale a pena assumir uma parcela que comprometa o pagamento das despesas essenciais.
Entre maio e agosto de 2026, a Serasa registrou 19,7 milhões de acordos, mostrando uma alta demanda por renegociação de dívidas.
Se encontrar dificuldades para negociar, busque auxílio no Procon da sua cidade ou estado.
A Lei nº 14.181/2021 incluiu no Código de Defesa do Consumidor dispositivos para prevenir e tratar o superendividamento.
Consulte o Código de Defesa do Consumidor para entender as normas vigentes que protegem você.
Como impedir que o número de negativados aumente ainda mais em sua vida financeira?
Certos hábitos facilitam identificar problemas antes que eles resultem em atrasos.
Monitore seu orçamento mensalmente
Anote sua renda líquida, despesas fixas, gastos variáveis e os pagamentos parcelados que virão.
Até uma planilha simples pode ser bastante útil.
O essencial é saber quanto dinheiro sobra de fato após quitar as despesas prioritárias.
Quando as despesas ultrapassam a renda, é preciso ajustar os gastos, buscar novas fontes de renda ou negociar as dívidas existentes.
Forme uma reserva para situações imprevistas
Ter uma reserva financeira ajuda a evitar empréstimos em caso de gastos inesperados.
Se o orçamento estiver apertado, comece poupando valores pequenos, sempre que puder.
O montante deve estar alinhado à sua condição financeira atual.
Reflita bem antes de contratar crédito
Antes de assumir um novo compromisso financeiro, verifique o Custo Efetivo Total, o montante final a ser pago e como as parcelas afetam sua renda mensal.
Evite contratar crédito apenas para sustentar um estilo de vida que ultrapassa o limite do seu orçamento.
Antecipar-se ao vencimento das faturas pode ampliar suas chances de negociação e diminuir a probabilidade de atrasos.
Opinião do autor
O aumento no número de negativados representa um sinal de alerta crucial para a estabilidade financeira das famílias brasileiras.
No entanto, a inadimplência não pode ser atribuída somente a escolhas individuais.
Fatores como juros altos, renda limitada, gastos essenciais e imprevistos também impactam a capacidade de quitar dívidas.
Os números de 2026 destacam a necessidade de considerar múltiplos indicadores antes de formar opiniões sobre o cenário econômico nacional.
Quem enfrenta dificuldades deve começar adotando ações práticas: entender suas dívidas, comparar taxas de juros, negociar prazos viáveis e evitar assumir novos compromissos sem planejamento.
Mais do que apenas limpar o nome, o essencial é conseguir manter as contas pagas após a renegociação.
Um acordo financeiro que seja viável precisa permitir o pagamento da dívida sem prejudicar as despesas básicas da família.
Conteúdo Recomendado
Consignado do INSS volta a 45%
Entenda os limites da margem, consulte o valor disponível e saiba quais cuidados tomar antes de contratar.
Continue lendo * Você continuará no site atual