

Tesouro Direto com a Selic em queda: o que você precisa entender
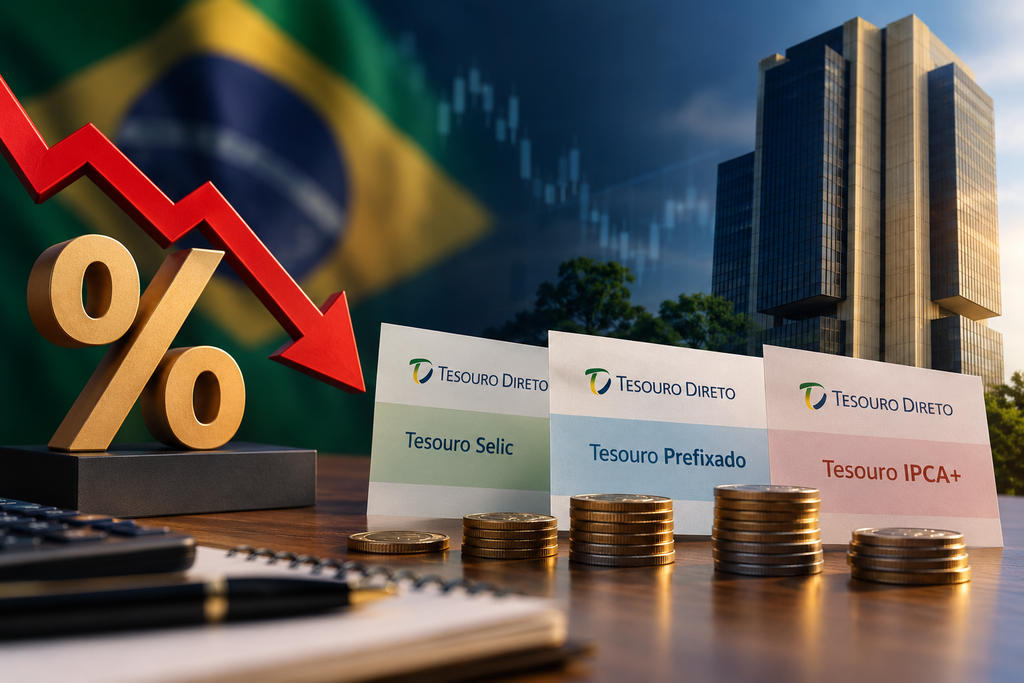
A redução da Selic impacta principalmente a rentabilidade dos novos aportes no Tesouro Direto, além de alterar o valor de alguns títulos que já estão em carteira.
O Banco Central cortou a Selic para 14% ao ano, após uma série de reduções que começaram em março.
Quem já investe ou deseja iniciar no Tesouro Direto pode se perguntar: como a queda da Selic afeta esses investimentos e ainda vale a pena aplicar?
Em resumo: sim, o Tesouro Direto continua sendo uma opção de renda fixa, mas cada tipo de título reage de modo distinto à diminuição dos juros.
Como a Selic impacta o Tesouro Direto?
Quando a Selic cai, a rentabilidade futura do Tesouro Selic tende a diminuir, enquanto títulos Prefixados e IPCA+ que já foram adquiridos podem valorizar se as taxas do mercado também caírem.
Esse impacto varia conforme o tipo de título:
Portanto, afirmar que a queda da Selic diminui a rentabilidade de todo o Tesouro Direto não é correto.
A redução da Selic impacta no rendimento do Tesouro Selic?
Sim, a tendência é que a rentabilidade futura do Tesouro Selic diminua, já que esse título está atrelado à taxa básica de juros.
Caso a Selic continue em queda, os novos aportes no Tesouro Selic provavelmente terão uma remuneração inferior àquela paga quando a taxa estava mais elevada.
Porém, isso não quer dizer que o título tenha perdido sua atratividade.
O Tesouro Selic continua sendo uma opção para investidores que valorizam segurança, liquidez e estabilidade, especialmente indicado para metas de curto prazo e reservas emergenciais.
O ponto principal não é só o rendimento do título, mas a razão pela qual você está investindo.
Como o Tesouro Prefixado reage à queda da Selic?
O Tesouro Prefixado tende a se beneficiar quando as taxas de juros do mercado diminuem.
Isso ocorre porque existe uma relação inversa entre as taxas de juros e o valor dos títulos.
Quando as taxas caem, um título adquirido antes com uma taxa maior pode se tornar mais valioso no mercado.
Importante lembrar: essa valorização interessa apenas a quem decide vender o título antes do vencimento.
Se você conservar o Prefixado até o vencimento, receberá a rentabilidade acordada no momento da compra, conforme as condições do título.
Como o Tesouro IPCA+ é afetado pela queda dos juros?
O Tesouro IPCA+ oferece uma rentabilidade que mistura a inflação medida pelo IPCA com uma taxa real fixa definida no momento da compra.
Quando as taxas reais no mercado caem, o valor de um título IPCA+ adquirido anteriormente tende a aumentar.
Isso pode ser vantajoso para quem precisa vender o título antes da data de vencimento.
Já quem planeja manter o investimento até o fim, deve continuar focado na taxa contratada e nos objetivos de longo prazo.
Por que a queda da Selic pode fazer o preço de alguns títulos subir?
Isso se explica principalmente pela marcação a mercado.
De modo simples:
- Quando as taxas do mercado sobem, o preço dos títulos já emitidos geralmente cai;
- Se as taxas do mercado caem, o valor dos títulos antigos tende a aumentar.
Suponha que você tenha comprado um título quando as taxas do mercado estavam mais elevadas.
Depois, as taxas vigentes no mercado diminuem.
Seu título antigo pode se valorizar porque oferece um retorno mais atraente em comparação com os títulos recém-lançados.
Por isso, investidores podem perceber que o preço de um Tesouro Prefixado ou IPCA+ aumenta, mesmo sem receber nenhum pagamento naquele momento.
Como funciona a marcação a mercado no Tesouro Direto?
A marcação a mercado consiste na atualização diária do valor dos títulos conforme as condições vigentes no mercado.
Na prática, isso quer dizer que o saldo mostrado na sua conta pode sofrer variações antes do vencimento do título.
Essas flutuações não indicam, necessariamente, um prejuízo definitivo.
O ganho ou perda reais só se concretizam quando você decide vender o título.
Quem mantém o título até a data de vencimento terá o rendimento conforme as condições contratadas no momento da compra.
Quem já investe no Tesouro Direto deve vender após a redução da Selic?
Não necessariamente. Apenas a queda da Selic não é um motivo suficiente para vender um título.
Antes de decidir, confira os seguintes pontos:
- qual título você possui;
- qual taxa contratou;
- quando o título vence;
- qual é o objetivo do dinheiro;
- se você realmente precisa resgatar antes do vencimento.
Se seu objetivo permanece o mesmo e você pode deixar o investimento até o vencimento, uma variação temporária no preço talvez não deva alterar sua estratégia.
Em quais situações vender um título do Tesouro Direto pode ser indicado?
Fazer uma venda antecipada pode ser justificável quando seu objetivo financeiro sofreu alterações.
Por exemplo:
- você precisa do dinheiro antes do prazo final;
- houve mudança no prazo do seu objetivo;
- é necessário ajustar sua carteira;
- descobriu uma opção que se encaixa melhor ao seu perfil;
- o lucro com a valorização resolve uma necessidade financeira real.
É importante ter cautela para não vender só porque o app mostra alta ou baixa no valor.
Renda fixa não quer dizer que o preço seja constante.
Ainda compensa investir no Tesouro Selic?
Sim, principalmente se o foco for segurança e facilidade de resgate.
A redução da Selic indica que o rendimento futuro tende a cair, mas isso não retira o valor do investimento.
Para uma reserva de emergência, por exemplo, pode fazer mais sentido aceitar um rendimento um pouco menor do que investir em opções com maior volatilidade ou menor liquidez.
Uma reserva de emergência não deve ser construída considerando apenas o maior retorno possível.
Tesouro Prefixado se torna mais atrativo com a queda da Selic?
Pode sim, mas não é uma regra fixa. O mercado costuma antecipar as expectativas sobre os juros futuros.
Por isso, a remuneração do Tesouro Prefixado não depende apenas da taxa Selic vigente.
Além da Selic, fatores como inflação prevista, cenário fiscal, desempenho da economia e expectativas sobre os juros também afetam as taxas praticadas.
Por isso, quem investe no Prefixado deve considerar mais do que só a notícia da queda da Selic.
Tesouro IPCA+: vale a pena para investimentos de longo prazo?
Esse título pode ser interessante para quem busca metas de longo prazo e quer proteger o poder de compra do capital investido.
Ele combina a variação do IPCA com uma taxa prefixada fixa.
Isso quer dizer que a rentabilidade leva em conta a inflação acrescida de uma taxa real.
No entanto, os títulos IPCA+ com prazos longos podem sofrer variações significativas no preço antes do vencimento.
Quanto mais longo o prazo do título, maior tende a ser sua sensibilidade às alterações nas taxas do mercado.
Qual o impacto da inflação nessa escolha?
A taxa Selic não deve ser considerada de forma isolada.
Em agosto de 2026, o Banco Central divulgou que a inflação acumulada nos últimos 12 meses atingiu 4,44%, enquanto as projeções para a inflação em 2026 e 2027 permanecem acima da meta estabelecida.
Isso é relevante porque a inflação influencia diretamente as decisões relacionadas à política monetária.
Para quem investe, isso quer dizer que a possibilidade de cortes sucessivos na Selic não deve ser encarada como certa.
O panorama pode variar conforme a inflação, o desempenho da economia e as expectativas do mercado.
Quais são as mudanças para quem pretende investir no Tesouro Direto agora?
Para quem planeja começar a investir, o principal impacto está no nível das taxas disponíveis para os novos aportes.
Caso a Selic siga em queda, os investimentos pós-fixados realizados a partir de então tendem a oferecer retornos menores no futuro.
Por outro lado, uma possível redução nas taxas de mercado pode abrir chances para quem já tem títulos Prefixados ou IPCA+ com juros superiores.
Portanto, antes de aplicar, avalie com atenção:
- rentabilidade;
- prazo;
- liquidez;
- inflação;
- tributação;
- risco de venda antecipada;
- objetivo financeiro.
Evite escolher um título apenas por ter a maior taxa disponível no momento.
Selic caiu: qual é a melhor atitude com seu Tesouro Direto?
Se você já tem investimentos, siga este checklist simples antes de alterar sua carteira:
1. Identifique qual título você possui.
Tesouro Selic, Prefixado, IPCA+ e RendA+ apresentam comportamentos distintos.
2. Verifique a taxa contratada.
Essa informação é fundamental principalmente para os títulos Prefixados e IPCA+.
3. Confira a data de vencimento.
Pense: realmente vou precisar desse dinheiro antes do vencimento?
4. Reavalie seu objetivo.
O objetivo pelo qual você investiu permanece o mesmo?
5. Não confunda flutuações no valor com prejuízo real.
Um título pode estar valendo menos hoje, mas ainda garantir o retorno contratado no vencimento.
6. Avalie os novos aportes de forma independente.
Possuir um título não obriga que todos os seus futuros investimentos sejam direcionados a ele.
Análise do autor
A redução da Selic não deve ser vista como um motivo para abandonar ou trocar imediatamente todos os seus investimentos.
Esse movimento é um convite para reavaliar sua estratégia. Quem já investe no Tesouro Direto deve primeiramente analisar os títulos que possui.
Um título adquirido com uma taxa atraente pode continuar sendo vantajoso, sobretudo se a intenção for mantê-lo até o vencimento.
Já para quem está pensando em investir agora, a abordagem é diferente.
A questão não deveria ser apenas: “Qual título oferece o maior rendimento?”
Mas sim: “Qual título se encaixa no momento em que vou precisar desse dinheiro?”
Essa diferença pode parecer pequena, mas altera a decisão de forma significativa.
No Tesouro Direto, isso geralmente importa mais do que tentar prever qual será o próximo valor da Selic.
Conteúdo Recomendado
Dívida após o Desenrola: o que fazer?
Saiba como organizar as parcelas, evitar novas dívidas e recuperar o controle das suas finanças.
Continuar Lendo * Você continuará no site atual