
Seu seguro cobre enchentes e tempestades? Descubra as mudanças recentes
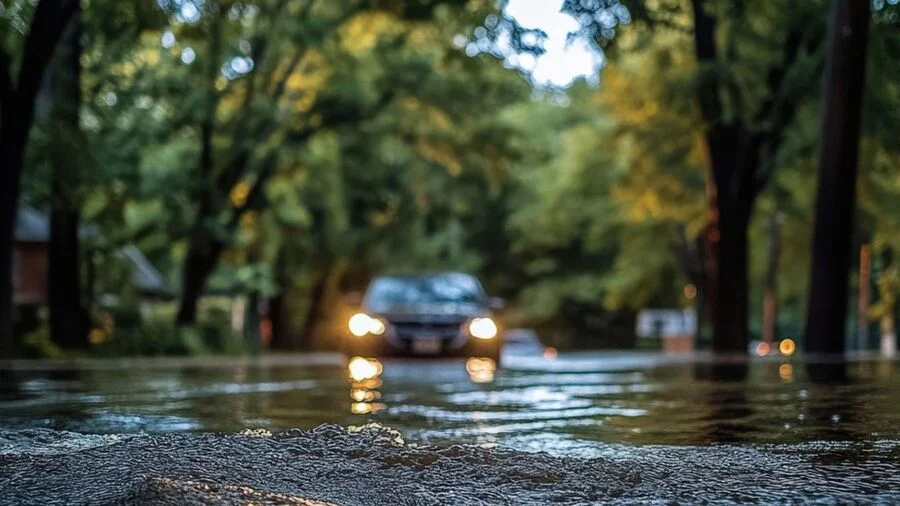
Se você já passou a noite ouvindo a chuva no telhado e se perguntou “e se alagar?”, este texto é para você.
As normas do seguro residencial no Brasil estão sendo atualizadas, com o clima como principal responsável por essas alterações.
Em setembro de 2026, a primavera teve início marcada por um El Niño considerado “muito forte” pelo Inmet, tornando essencial compreender essas novas regras.
Isso é o que diferencia um susto momentâneo de um prejuízo que pode levar anos para ser reparado.
A seguir, você confere o que mudou, os motivos dessas mudanças e como ajustar sua proteção antes do verão.
O que exatamente são as regras do seguro residencial?
As regras do seguro residencial correspondem às cláusulas da apólice que definem o que está coberto, o custo, a franquia e quais tipos de imóveis podem ser segurados.
Essas regras obedecem às diretrizes da Superintendência de Seguros Privados (Susep), que regula o mercado, além das condições específicas de cada seguradora. Desde 2024, o risco climático passou a ser o principal fator que altera essas regras.
De que forma o clima está influenciando as regras do seguro residencial?
As mudanças climáticas impactaram as regras do seguro residencial devido ao aumento da frequência de desastres que atingem áreas inteiras simultaneamente.
Por isso, as seguradoras passaram a separar as coberturas climáticas, ajustar preços conforme o endereço e revisar as franquias aplicadas.
Esse fenômeno é conhecido no setor como “sinistro correlacionado”, quando milhares de residências são afetadas por um mesmo evento climático no mesmo dia.
O El Niño de 2026 eleva os riscos nesta primavera?
Sim. A primavera teve início em 22 de setembro de 2026, às 21h05. Conforme o Instituto Nacional de Meteorologia (Inmet), existe mais de 90% de chance de o El Niño atingir o nível “muito forte” e 75% de probabilidade de ser o mais severo desde 1950.
A MetSul Meteorologia estima que, entre novembro e dezembro de 2026, alguns municípios do Sul podem receber entre 500 mm e 700 mm de chuva por mês.
No Norte, as queimadas no Amazonas aumentaram 282% em setembro de 2026, conforme dados do BNC Amazonas.
Qual foi o impacto da enchente do Rio Grande do Sul no seguro?
A enchente que atingiu o Rio Grande do Sul entre abril e maio de 2024 representou o maior sinistro climático já registrado no mercado de seguros brasileiro.
De acordo com a CNseg, os valores pedidos em indenizações ultrapassaram R$ 6 bilhões.
Segundo o InfoMoney, cerca de 29,7 mil solicitações foram feitas pelos seguros residencial e habitacional.
Quais são as cinco principais alterações nas regras do seguro residencial?
Essas mudanças incluem: separação das coberturas climáticas da básica, precificação conforme o endereço, revisão das franquias, critérios mais rigorosos e nova regulamentação pela Susep.
Cada uma dessas alterações impacta diretamente o valor que você paga e a cobertura que recebe em caso de sinistro.
1. A cobertura básica não contempla eventos climáticos
A cobertura básica garante proteção contra incêndios, descargas elétricas e explosões.
Alagamentos, vendavais, granizo, danos elétricos e deslizamentos são coberturas extras.
Especialistas consultados pelo InfoMoney em julho de 2026 alertam que muitas pessoas acham que todo seguro cobre enchentes, mas essa proteção só existe com contratação específica.
2. O valor do seguro agora varia conforme o local
As seguradoras avaliam dados climáticos e localização geográfica para definir o risco de forma detalhada, rua a rua.
Mesmo casas idênticas podem ter preços de seguro muito diferentes, dependendo do bairro onde estão localizadas.
3. Revisão das franquias e dos limites
Em locais com maior frequência de eventos climáticos extremos, as seguradoras podem modificar o valor do prêmio, a franquia (parte do prejuízo que você assume), os limites de cobertura e os critérios para aceitar o risco.
4. Mais restrições para imóveis em zonas de risco
Residências localizadas em encostas, próximas a rios ou em áreas com histórico de enchentes podem ter coberturas limitadas ou até negadas, especialmente contra inundações.
5. Novas regras climáticas propostas pela Susep
Em setembro de 2026, a Susep iniciou uma consulta pública de 30 dias para atualizar a Circular Susep nº 666/2022.
A proposta exige que as seguradoras façam uma avaliação de cenários climáticos em sua gestão, e, se aprovada, passará a valer a partir de 31 de dezembro de 2026.
Além disso, o setor está debatendo a reformulação do Funcap (Fundo Nacional para Calamidades Públicas) e a inclusão obrigatória da cobertura contra inundações nas apólices residenciais, proposta que ainda encontra resistência (JB, junho de 2026).
Guia para revisar seu seguro residencial em 6 etapas
- Leia a apólice atentamente, verificando todas as coberturas, não apenas o resumo;
- Busque termos como “vendaval”, “alagamento”, “danos elétricos” e “desmoronamento”. Se não constam, essa proteção não está incluída;
- Cheque a franquia aplicada a cada cobertura extra;
- Atualize o valor segurado caso tenha feito reformas ou adquirido novos eletrodomésticos;
- Tire fotos dos ambientes e guarde notas fiscais dos itens de maior valor;
- Compare pelo menos três propostas, avaliando cobertura, franquia e serviços, não apenas preço.
Quem vive de aluguel realmente precisa de seguro residencial?
Sim, para proteger seus próprios pertences. A Lei do Inquilinato (Lei 8.245/1991) determina um seguro contra incêndio do imóvel, normalmente repassado ao inquilino, porém ele cobre apenas a estrutura física, não os móveis.
Para garantir proteção de geladeira, televisão e outros bens contra vendaval ou enchente, é necessário contratar um seguro residencial separado.
Quem possui imóvel financiado já está totalmente protegido?
Parcialmente. O seguro habitacional obrigatório do Sistema Financeiro da Habitação cobre MIP (morte e invalidez) e DFI (danos físicos ao imóvel).
O DFI garante a estrutura vinculada ao financiamento, mas não protege os pertences dentro da casa.
Opinião do autor
Após anos observando o mercado de seguros e finanças pessoais, percebo que o seguro residencial deixou de ser um luxo e passou a ser uma necessidade básica para a segurança financeira.
A enchente que atingiu o Rio Grande do Sul em 2024 revelou como um único desastre pode destruir anos de patrimônio em poucos dias.
O El Niño de 2026 traz ao Brasil algo incomum: um alerta antecipado com meses de antecedência.
O que realmente me preocupa não é o custo, mas sim a ilusão de estar protegido.
Muitas pessoas possuem seguro e acreditam estar cobertas para tudo, quando na verdade têm apenas a proteção básica contra incêndios.
Minha dica é: reserve 20 minutos nesta semana para abrir sua apólice e verificar se constam as palavras “vendaval” e “alagamento”. Caso não estejam presentes, entre em contato com seu corretor antes que a próxima tempestade tome essa iniciativa por você.
Conteúdo Recomendado
Tesouro direto está pagando menos
Entenda por que o Tesouro Direto está pagando menos em alguns títulos e como Selic.
Continue lendo * Você continuará no site atual