

Atenção: juros bancários elevados podem afetar seu orçamento
Você já notou que, mesmo com a Selic em queda, acessar crédito com taxas menores continua sendo um desafio?
Para quem precisa de recursos para equilibrar as finanças, pagar dívidas ou enfrentar imprevistos, essa diferença nas taxas pode pesar bastante no bolso.
É exatamente nesse contexto que os juros bancários seguem sendo motivo de preocupação para muitos brasileiros.
Mesmo com a taxa básica de juros começando a cair em 2026, isso não implica que os bancos tenham que reduzir imediatamente os custos cobrados em empréstimos, financiamentos e outras formas de crédito.
Compreender essa dinâmica ajuda você a analisar melhor as ofertas dos bancos, evitar juros elevados e tomar decisões financeiras mais seguras.
Por que os juros bancários permanecem altos mesmo com a Selic em queda?
Os juros cobrados pelos bancos continuam altos porque a Selic é apenas um dos vários fatores que afetam o custo do crédito.
Mesmo com a redução da taxa básica pelo Banco Central, as instituições financeiras precisam avaliar outros aspectos antes de definir os juros para os clientes.
Esses fatores incluem:
- Custos para captar recursos;
- Risco relacionado à inadimplência;
- Despesas operacionais;
- Tributação e encargos;
- Margem financeira das instituições.
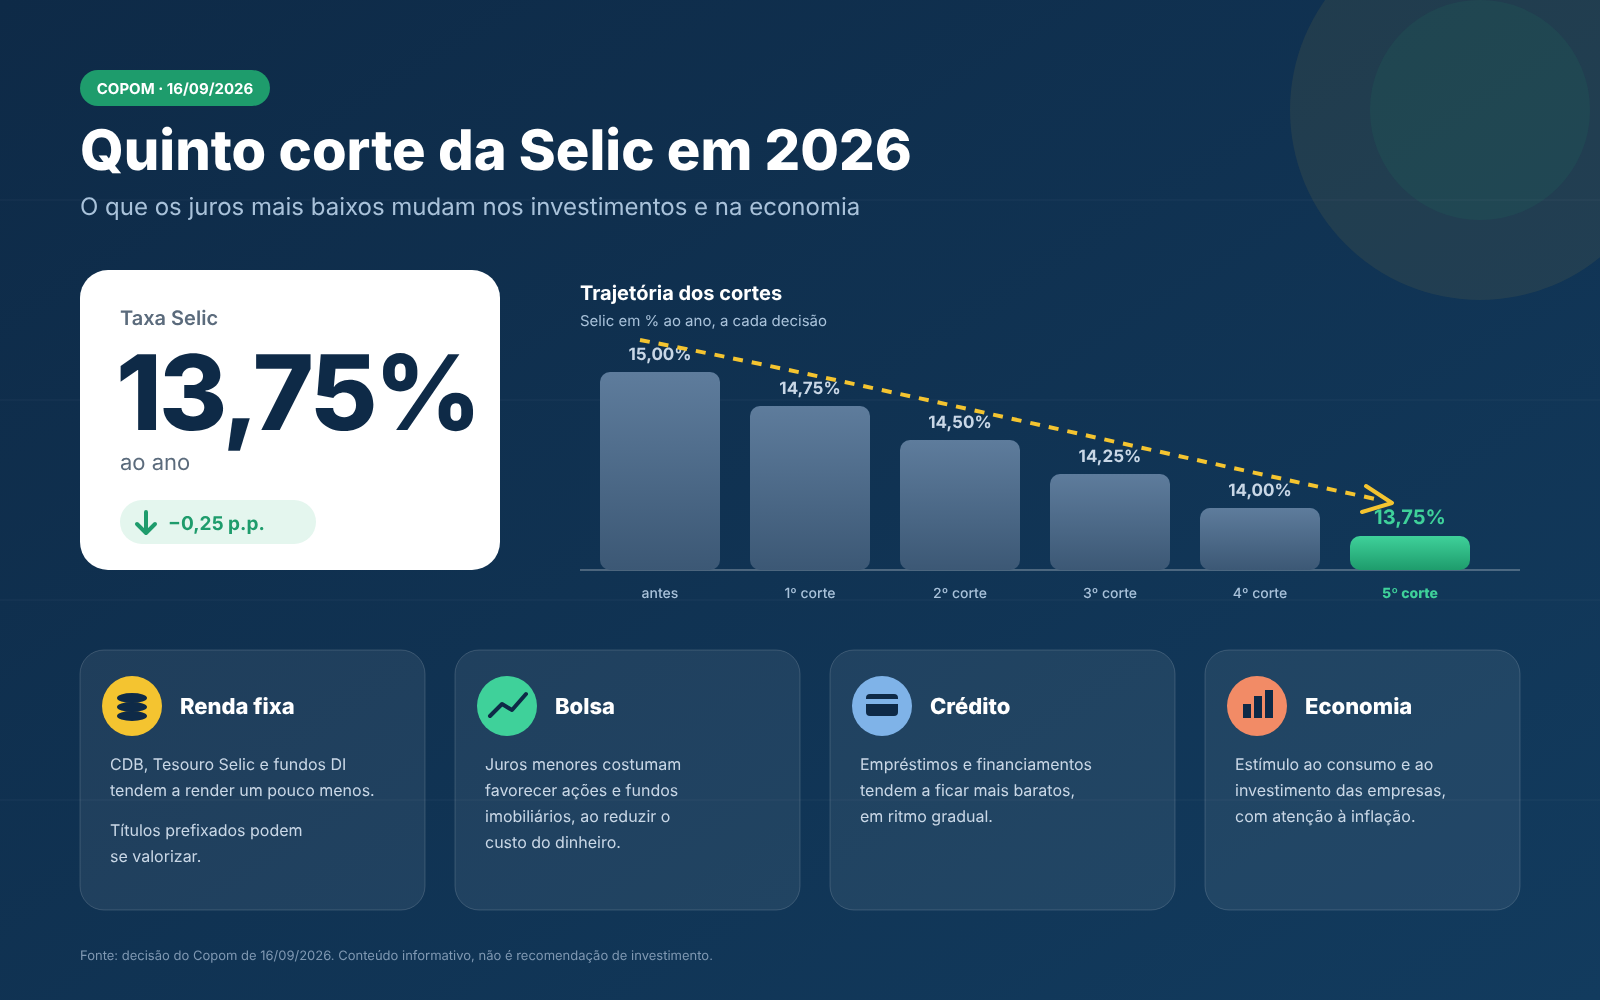
No ano de 2026, o Comitê de Política Monetária (Copom) começou a reduzir a taxa Selic.
Em agosto, a Selic caiu para 14% ao ano e, em setembro, alcançou 13,75% ao ano. Fonte: Banco Central.
Porém, esses cortes ocorreram de forma gradual e não eliminaram os elementos que mantêm o crédito brasileiro caro.
Além disso, a redução da taxa básica não se traduz automaticamente em menores custos para o consumidor final.
Cada tipo de crédito apresenta suas próprias particularidades, como prazos, garantias e graus variados de risco.
Por isso, quem busca um empréstimo sem garantia pode enfrentar condições muito distintas de quem opta por um crédito consignado, por exemplo.
A Selic impacta, mas não é o único fator que define os juros bancários
A Selic é a principal taxa de juros que rege a economia brasileira.
Ela serve como parâmetro para várias operações financeiras, influenciando o custo de captação dos bancos, o retorno de investimentos e as condições de crédito disponíveis no mercado.
Quando o Banco Central eleva a Selic, a intenção é encarecer o crédito e reduzir o consumo, contribuindo para o controle da inflação.
Ao diminuir a taxa, o objetivo é facilitar o acesso a condições financeiras mais favoráveis.
Porém, há um tempo de espera entre a decisão do Copom e o impacto que ela pode ter nas ofertas dos bancos.
Isso ocorre porque as instituições financeiras também levam em conta:
- Custo de captação: valor pago para obter os recursos que serão emprestados.
- Risco de inadimplência: chance de o cliente não quitar as parcelas.
- Despesas administrativas: custos com equipe, tecnologia, atendimento e infraestrutura.
- Tributos e encargos: despesas relacionadas às operações financeiras.
- Margem financeira: lucro esperado pela instituição ao conceder crédito.
O Banco Central esclarece que a política monetária afeta o crédito por meio de vários canais, como o comportamento de consumidores, empresas e as expectativas sobre a economia.
Assim, mesmo com a queda da Selic, não é certo que todas as linhas de crédito terão redução imediata nas taxas.
O risco de inadimplência influencia diretamente as taxas cobradas
Um outro motivo que contribui para a alta dos juros é o risco de inadimplência.
Essa situação ocorre quando consumidores ou empresas deixam de pagar suas obrigações financeiras.
Para as instituições financeiras, conceder empréstimos envolve riscos.
Quando a chance de não receber o valor emprestado aumenta, os bancos tendem a elevar as taxas para compensar as possíveis perdas.
Os números do Banco Central ajudam a ilustrar esse contexto.
Em setembro de 2026, a inadimplência nas linhas de crédito das famílias atingiu 6%.
Esse índice se manteve estável comparado ao mês anterior, mas cresceu 0,5 ponto percentual nos últimos 12 meses, segundo o Banco Central.
Na prática, isso indica que o endividamento e as dificuldades no pagamento das famílias seguem sendo uma preocupação constante para o setor financeiro.
Vale lembrar que a inadimplência não é o único motivo que mantém os juros altos.
Ela integra um conjunto de custos e riscos que impactam as condições que as instituições financeiras oferecem.
O que é o spread bancário e como ele torna o crédito mais caro?
O spread bancário corresponde à diferença entre o custo que os bancos pagam para captar recursos e as taxas que aplicam nas operações de crédito.
De forma simples, representa uma parte do custo da intermediação financeira feita pelos bancos.
Pense em uma instituição que obtém recursos pagando uma taxa e, depois, empresta esse dinheiro ao cliente com juros mais altos.
A diferença entre esses valores é o que compõe o spread bancário.
É importante destacar que essa diferença não corresponde apenas ao lucro do banco.
Ela precisa também cobrir custos administrativos, impostos, perdas por inadimplência e outros gastos da operação.
Conforme dados do Banco Central, o spread bancário no Brasil atingiu 21,6 pontos percentuais em setembro de 2026.
O índice subiu 0,5 ponto percentual no último mês e acumulou alta de 1 ponto nos últimos 12 meses, segundo o Banco Central.
Esse número ajuda a entender por que as taxas de juros para os consumidores podem continuar altas mesmo com a queda da Selic.
Quais elementos compõem o spread bancário?
O spread é resultado da combinação de vários custos, não apenas um único fator.
Diversos fatores contribuem para definir o custo final cobrado nas operações financeiras.
Confira os principais:
Inadimplência: é o risco de o banco não receber de volta o dinheiro emprestado.
Despesas administrativas: englobam custos com operação, atendimento e infraestrutura tecnológica.
Tributos e encargos: elevam o custo das atividades financeiras para os bancos.
Custo de captação: é o valor que o banco desembolsa para obter os recursos financeiros.
Margem financeira: é o lucro financeiro que a instituição espera obter com a operação.
Um estudo especial do Banco Central sobre a composição dos custos do crédito ressalta o papel da inadimplência na formação do spread, embora sua influência varie conforme o segmento e o tipo de banco.
De que forma o spread alto impacta diretamente o consumidor?
Quando o custo da intermediação financeira sobe, as instituições tendem a repassar parte desse aumento para as taxas cobradas dos clientes.
Para quem busca dinheiro, isso pode acarretar:
- Parcelas mais altas;
- Custo total maior;
- Dificuldade maior para incluir nova dívida no orçamento.
Pense em alguém que precisa de crédito para cobrir uma despesa inesperada.
Apesar de acompanhar as notícias sobre a queda da Selic, essa pessoa pode receber propostas com juros altos.
Por isso, é fundamental comparar bancos e entender o custo total de cada empréstimo.
De que forma os juros bancários impactam o orçamento dos brasileiros?
Taxas de juros elevadas afetam diretamente a organização financeira das famílias.
Isso é ainda mais sentido por quem depende de empréstimos, financiamentos ou faz uso constante do cartão de crédito.
Enquanto as taxas permanecem elevadas, tomar crédito acaba ficando mais oneroso.
Essa situação dificulta a aquisição de bens, o ajuste das dívidas e até o pagamento de custos imprevistos.
O contexto brasileiro em 2026 evidencia essa pressão financeira.
De acordo com o Banco Central, o endividamento das famílias chegou a 50,1% em agosto, enquanto o comprometimento da renda atingiu 29%. Banco Central
Isso indica que uma parte significativa da renda das famílias está comprometida com dívidas e obrigações financeiras.
Na prática, quem já tem prestações, contas atrasadas e despesas fixas enfrenta ainda mais dificuldade para assumir novos compromissos financeiros.
Empréstimos ficam mais caros e pesam no orçamento
Quando os juros de uma operação são altos, o consumidor acaba pagando muito mais do que o valor inicial contratado.
Um bom exemplo é a pesquisa realizada pelo Procon-SP em outubro de 2026.
O estudo apontou uma taxa média de 8,55% ao mês para empréstimos pessoais, o que equivale a 167,69% ao ano.
A pesquisa avaliou seis bancos diferentes:
- Banco do Brasil;
- Bradesco;
- Caixa Econômica Federal;
- Itaú;
- Safra;
- Santander.
As taxas mensais registradas variaram entre 5,86% e 10,72%. PROCON.SP
Essa diferença evidencia como as condições podem variar bastante entre diferentes bancos.
Para o consumidor, isso reforça a necessidade de pesquisar antes de fechar negócio e não focar só no valor da parcela.
Cartão de crédito e cheque especial exigem ainda mais cuidado
O cartão de crédito e o cheque especial também merecem atenção especial quando falamos de juros altos.
Essas opções podem parecer soluções rápidas para quem precisa de dinheiro com urgência.
Porém, os custos podem aumentar bastante caso o consumidor não consiga quitar os valores no prazo estabelecido.
No caso do cheque especial, a pesquisa do Procon-SP em outubro revelou uma taxa média mensal de 8%, que corresponde a 151,82% ao ano, considerando os bancos avaliados. PROCON.SP
O crédito rotativo do cartão exige atenção porque é utilizado quando o consumidor paga apenas uma parte da fatura, deixando o restante para o mês seguinte, conforme as regras do contrato.
Por isso, antes de optar por essas alternativas, é importante considerar opções com custos menores e conferir se as parcelas cabem no seu orçamento.
Em que momento os juros bancários podem começar a cair?
Os juros bancários tendem a reduzir quando o cenário econômico favorece uma queda mais sólida no custo do crédito.
No entanto, não há uma data certa para essa redução ocorrer.
Além das decisões do Banco Central, vários outros fatores influenciam essas taxas.
Entre os aspectos avaliados pelo Copom estão:
- A inflação;
- As projeções do mercado;
- O desempenho da economia;
- Os riscos internos e externos.
No mês de setembro de 2026, o Banco Central diminuiu a Selic para 13,75% ao ano.
Porém, ressaltou que ainda há dúvidas econômicas e expectativas de inflação acima da meta para 2026 e 2027. Banco Central
Esse cenário ajuda a entender por que a diminuição dos juros básicos tende a ser gradual.
Como obter crédito com juros menores mesmo com a Selic em queda?
Mesmo com juros bancários altos, há estratégias que podem auxiliar o consumidor a encontrar opções de crédito que se encaixem melhor no seu orçamento.
O principal conselho é evitar aceitar a primeira oferta que aparecer.
Fazer comparações entre bancos, analisar as taxas cobradas e checar o custo total da operação pode influenciar bastante no valor final pago.
Confira algumas dicas essenciais.
Analise as taxas oferecidas por diferentes bancos
Antes de fechar qualquer tipo de crédito, compare as condições oferecidas por diferentes bancos e financeiras.
Preste atenção não só na taxa mensal, mas também em:
- A taxa anual;
- O número de parcelas;
- O valor liberado;
- O total que será pago.
Parcelas menores podem não ser a melhor escolha financeiramente, especialmente se o prazo para pagar for muito estendido.
Confira o Custo Efetivo Total (CET)
O Custo Efetivo Total (CET) é uma das principais referências para quem deseja contratar um crédito.
Ele engloba todos os encargos e custos envolvidos na operação, como:
- Juros;
- Tarifas;
- Tributos;
- Seguros, quando aplicável;
- Outros custos relacionados à operação.
Conforme a Resolução CMN nº 4.881/2020, os bancos precisam informar o CET antes da contratação e mostrar o detalhamento do cálculo. Banco Central
Isso possibilita uma comparação mais clara entre as ofertas e ajuda a entender o custo real do empréstimo.
Considere se outra forma de crédito pode ser mais vantajosa para você
Cada modalidade apresenta condições diferentes entre si.
Conforme o perfil do cliente, algumas alternativas podem oferecer juros mais baixos.
A seguir, confira as diferenças principais:
Crédito consignado
As prestações são descontadas diretamente do salário ou benefício, quando aplicável.
Antes de fechar o contrato, verifique a taxa, a margem consignável e como isso afeta sua renda mensal.
Empréstimo com garantia
Esse tipo de empréstimo usa um bem como garantia da operação.
Oferece condições diferenciadas, mas há o risco de perder o bem caso ocorra inadimplência.
Empréstimo pessoal
Normalmente, não requer nenhuma garantia específica.
Nesse tipo de crédito, é fundamental analisar a taxa de juros e o CET.
Antecipação de recebíveis
Essa modalidade permite o adiantamento de valores futuros, conforme as condições estabelecidas.
Observe os descontos, taxas e o custo total da antecipação.
A oferta e as condições de cada tipo de crédito variam conforme a instituição, o perfil do cliente e os critérios de análise.
Por isso, não se baseie apenas na taxa que é divulgada.
Leve também em conta os riscos e o impacto de não conseguir cumprir os termos do contrato.
Análise do autor
A queda da Selic costuma gerar expectativas positivas entre quem busca crédito.
Isso porque, normalmente, quando a taxa básica diminui, espera-se que empréstimos, financiamentos e outras operações financeiras fiquem mais acessíveis.
No entanto, a realidade revela que essa relação é mais complexa do que parece.
Os números de 2026 evidenciam que, apesar dos cortes feitos pelo Copom, as taxas de juros para os consumidores permanecem elevadas.
Isso ocorre porque o custo do crédito é influenciado por uma estrutura ampla, que inclui inadimplência, custos operacionais, captação de recursos e o cenário econômico.
Em nossa opinião, o consumidor não pode ficar esperando apenas uma melhora do mercado para tomar decisões financeiras mais responsáveis.
Ficar atento às taxas, comparar ofertas e compreender o CET são passos essenciais para evitar escolhas prejudiciais.
Conteúdo Recomendado
Selic em 14,25%: quem ganha?
Veja o impacto da queda da Selic.
Continue lendo * Você continuará no site atual