
As contas estão vencendo e o dinheiro não chega? Saiba o que fazer
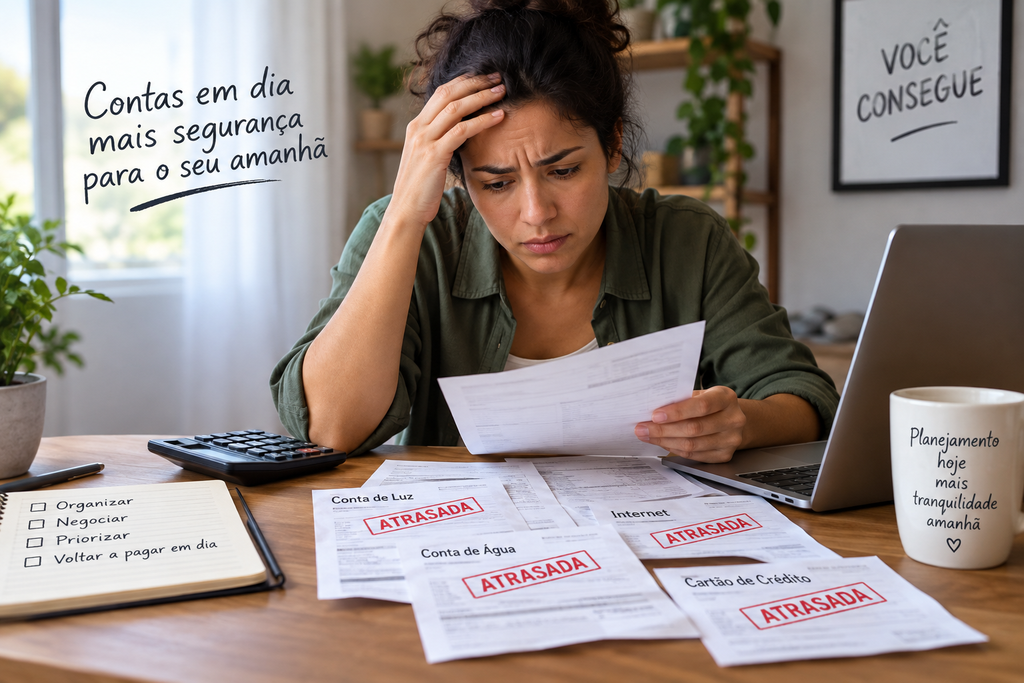
O atraso no pagamento das contas geralmente resulta da combinação entre renda comprometida, aumento dos gastos, dívidas acumuladas, custo do crédito e ausência de uma reserva para emergências.
Em julho de 2026, a Serasa contabilizou 83,9 milhões de consumidores inadimplentes, enquanto o Banco Central indicou que, em março de 2026, 29,3% da renda das famílias estava comprometida com dívidas.
No entanto, isso não quer dizer que todos estejam atrasando contas pelos mesmos motivos.
Para compreender a questão, é preciso avaliar a renda, os gastos essenciais, as parcelas e o custo total das dívidas.
Por que tantas pessoas enfrentam contas atrasadas?
As causas principais incluem orçamento apertado, aumento dos gastos, uso frequente de crédito, diminuição da margem financeira e custos imprevistos.
1. A renda não cobre todas as despesas
O IPCA acumulado em 12 meses até junho de 2026 foi de 4,64%, conforme dados do IBGE.
Vale lembrar que a inflação reflete a alta dos preços, e uma desaceleração no ritmo inflacionário não significa que os valores tenham retornado ao patamar anterior.
2. Uma grande parte do salário já está comprometida
Quando as parcelas e dívidas absorvem uma fatia considerável do salário, sobra menos dinheiro para pagar as contas mensais e lidar com imprevistos.
Por isso, em março de 2026, o Banco Central apontou que 29,3% da renda familiar estava comprometida com dívidas.
Esclareça a diferença entre:
- renda líquida;
- despesas essenciais;
- parcelas;
- crédito;
- dinheiro disponível.
3. O crédito é utilizado para suprir a falta no orçamento
O ciclo começa quando o dinheiro não é suficiente: você recorre a cartão ou empréstimo, gera uma nova parcela que diminui a renda disponível e, no mês seguinte, o problema se repete.
4. Um contratempo inesperado pode causar o primeiro atraso
Alguns exemplos:
- falha no carro;
- gasto médico;
- diminuição da renda;
- conta de serviço maior que o esperado;
- perda de fonte de renda;
- emergência na família.
Assim, a falta de uma reserva financeira pode fazer com que um gasto eventual vire uma dívida.
O que ocorre quando uma conta fica em atraso?
Conforme o tipo de dívida e o acordo firmado, o atraso pode acarretar juros, multas, outros encargos, cobranças e, em alguns casos, inclusão em cadastros de inadimplentes.
Contas em atraso podem aumentar de valor?
Sim, podem aumentar. O valor final varia conforme o contrato e os encargos previstos para a dívida.
Informe que o consumidor deve conferir:
- juros;
- multa;
- encargos;
- valor atualizado;
- possibilidades de negociação.
Conta atrasada implica em nome negativado?
Nem sempre ocorre imediatamente.
Atrasar o pagamento e ter o nome negativado são situações distintas, e o que acontece varia conforme a dívida, o credor e as regras envolvidas.
Evite fazer generalizações absolutas.
Contas atrasadas dificultam o acesso a crédito?
Uma dívida anotada nos registros de inadimplência pode afetar a avaliação para concessão de crédito, mas a decisão final depende da política de cada instituição e de outros critérios.
Quais contas priorizar quando o dinheiro está curto?
Priorize inicialmente os gastos essenciais para garantir moradia, alimentação, saúde, trabalho e serviços básicos.
Em seguida, analise as outras dívidas levando em conta os juros, os impactos do atraso e as chances de negociação.
1. Moradia
Considere:
- aluguel;
- financiamento habitacional;
- condomínio;
- gastos diretamente ligados à moradia.
2. Alimentação e saúde
Despesas com alimentação e saúde estão entre as mais importantes, pois são essenciais para garantir o bem-estar e a qualidade de vida.
3. Transporte necessário
Principalmente quando o transporte é fundamental para o deslocamento ao trabalho ou à escola.
4. Dívidas financeiras
Veja a comparação:
- cartão;
- empréstimos;
- financiamentos;
- outras parcelas.
Atenção: evite estabelecer uma ordem fixa para pagamentos. Oriente o leitor a analisar o contrato, os custos do atraso e as consequências específicas de cada dívida.
Como organizar as contas atrasadas?
Resumo: Faça uma lista completa de suas dívidas, verifique os valores atualizados, avalie as consequências de cada atraso e elabore um plano de pagamento que se encaixe na sua renda disponível.
H3: Passo 1 — Faça uma lista completa das contas atrasadas
Organize uma tabela com as contas, incluindo valores e datas de vencimento ou atraso.
Também registre as possíveis consequências do não pagamento, para entender o impacto no seu orçamento.
Passo 2 — Calcule o valor que você realmente pode pagar
Utilize esta fórmula: Renda líquida − despesas essenciais − parcelas fixas = quantia disponível para negociação
Tenha em mente que este cálculo deve considerar a renda líquida, não o salário bruto.
Passo 3 — Negocie suas dívidas
Itens para checar:
- valor total;
- entrada;
- quantidade de parcelas;
- taxas de juros;
- valor final;
- data de vencimento;
- possibilidade de desconto.
Passo 4 — Recuse parcelas que ultrapassem seu orçamento
Uma negociação só faz sentido se o valor da nova parcela puder ser pago sem que haja novos atrasos.
Como romper o ciclo das contas atrasadas?
Para quebrar esse ciclo, é preciso quitar a dívida atual e, simultaneamente, ajustar o que causou o desequilíbrio no orçamento.
Quando o problema está no consumo excessivo?
Se a renda é suficiente para as despesas básicas, mas o dinheiro some devido a compras, delivery, lazer ou outros gastos variáveis, o problema pode estar no padrão de consumo.
Para identificar, avalie os últimos meses e descubra quais despesas variáveis têm maior impacto no orçamento.
Quando a renda é insuficiente?
Nem sempre é possível quitar contas atrasadas apenas cortando pequenos gastos.
Se despesas essenciais como aluguel, alimentação, transporte e saúde já consomem quase toda a renda, pode ser que o dinheiro não seja suficiente para pagar todas as contas.
Nesse cenário, além de cortar gastos, pode ser preciso renegociar as dívidas ou buscar formas de aumentar a renda.
Quando as parcelas se tornam o problema?
Uma parcela de R$ 100 pode parecer pouco, mas o desafio surge quando várias somam no orçamento.
Parcelas de R$ 100, R$ 150 ou R$ 200 podem consumir uma fatia considerável da renda mensal.
Por isso, não foque só em cada parcela isoladamente: some todas e veja quanto do seu salário está comprometido.
E quando o problema é uma dívida antiga?
Dívidas antigas podem continuar pesando no orçamento devido aos juros e encargos acumulados.
Antes de fechar qualquer negociação, é importante analisar entrada, quantidade de parcelas, taxas de juros e o valor total.
Parcelas menores podem facilitar o pagamento, mas também podem aumentar o custo final da dívida.
A meta é encontrar uma proposta que caiba no orçamento e evite que a renegociação gere novas contas atrasadas.
Contas atrasadas em 2026: o que os dados indicam?
Os números de 2026 indicam que inadimplência e comprometimento da renda seguem sendo desafios importantes para muitas famílias brasileiras.
Qual a quantidade de brasileiros inadimplentes?
De acordo com a Serasa Experian, em julho de 2026 havia 83,9 milhões de consumidores inadimplentes, acumulando dívidas que totalizam R$ 586,5 bilhões.
Qual o percentual da renda familiar comprometida?
Conforme dados do Banco Central, o comprometimento médio da renda das famílias chegou a 29,3% em março de 2026.
Qual o significado desses números para quem tem contas atrasadas?
Isso não quer dizer que todas as pessoas estejam passando pelo mesmo tipo de dificuldade.
No entanto, os números indicam que o atraso nas contas faz parte de um quadro mais amplo de endividamento e alta parcela da renda comprometida pelas famílias brasileiras.
Opinião do autor
Ter contas atrasadas indica que é preciso revisar o orçamento, e não apenas que o consumidor deve simplesmente reduzir gastos.
Quando a renda já está bastante comprometida, reduzir pequenos gastos pode não ser suficiente para resolver o problema.
Por isso, é fundamental saber exatamente quanto se recebe, quanto já está comprometido e o custo de cada dívida, ao invés de focar só em quitar a conta que parece mais urgente.
Para quem enfrenta essa situação, o primeiro passo é básico: parar de contrair novas dívidas, organizar as pendências existentes, focar no essencial e negociar as contas que não cabem no orçamento atual.
O foco não deve ser apenas liquidar uma dívida hoje, mas garantir que a próxima conta seja paga no prazo correto.
Conteúdo Recomendado
Biometria no consignado do INSS
Entenda as regras de 2026, quem precisa, como contratar sem biometria e os cuidados contra golpes.
Continue lendo * Você continuará no site atual